Domain causeway.de kaufen?
Wir ziehen mit dem Projekt
causeway.de um.
Sind Sie am Kauf der Domain
causeway.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain causeway.de kaufen?
Wann gibt es Verrechnungssteuer?
Die Verrechnungssteuer wird in der Regel auf Zinsen und Dividenden erhoben, die von einer in der Schweiz ansässigen Person an eine andere Person gezahlt werden. Sie wird auch auf bestimmte Versicherungsleistungen und Lotteriegewinne erhoben. Die Verrechnungssteuer wird direkt an der Quelle abgezogen, bevor die Zahlung an den Empfänger erfolgt. Es gibt jedoch Ausnahmen und Befreiungen von der Verrechnungssteuer, je nach den spezifischen Umständen und Vereinbarungen zwischen den Ländern. In der Schweiz wird die Verrechnungssteuer von den Finanzinstituten eingezogen und an die Steuerbehörden abgeführt. **
Warum gibt es Verrechnungssteuer?
Die Verrechnungssteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Lotteriegewinne erhoben wird. Sie dient dazu, sicherzustellen, dass Steuern auf diese Einkünfte auch tatsächlich bezahlt werden, da Kapitalerträge oft schwer zu überwachen sind. Zudem soll die Verrechnungssteuer verhindern, dass Steuerpflichtige Kapitalerträge nicht oder unvollständig in ihrer Steuererklärung angeben. Durch die Verrechnungssteuer wird somit die Steuerehrlichkeit gefördert und Steuerhinterziehung erschwert. Letztendlich trägt die Verrechnungssteuer somit zur gerechten Verteilung der Steuerlast bei. **


Ähnliche Suchbegriffe für Verrechnungssteuer
Top-Angebote
Produkte zum Begriff Verrechnungssteuer:
-
Missbrauchsfälle bei der Rückerstattung der Verrechnungssteuer, Taschenbuch von Josiane Weder, Stämpfli Verlag AG, 978-3-7272-2818-6Missbrauchsfälle Bei Der Rückerstattung Der Verrechnungssteuer, Taschenbuch Von Josiane Weder, Stämpfli Verlag Ag, 978-3-7272-2818-6, Seitenanzahl: 378160,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Damm, Klaus: SporthochseeschifferscheinSporthochseeschifferschein , Der Sporthochseeschifferschein ist der freiwillige amtliche Befähigungsnachweis zum Führen einer Yacht in der weltweiten Fahrt auf allen Meeren. Das Lehrbuch "Sporthochseeschifferschein" bietet den gesamten Lehr- und Prüfungsstoff für die schriftliche, mündliche und praktische Prüfung Als Autoren der zentralen Themenbereiche konnten Professoren an den Hochschulen für Nautik in Bremen und Elsfleth gewonnen werden: . Christoph Wand für die terrestrische und astronomische Navigation . Klaus Damm für die elektronische Navigation . Peter Irminger als Fachmann für das Schifffahrtsrecht . Harald Schultz zeichnet wie bei dem Vorgängerbuch für das Thema Wetterkunde verantwortlich. Zahlreiche Übungsaufgaben vertiefen den Lehrstoff, und die Lösungen im Anhang ermöglichen eine Kontrolle des erworbenen Wissens. Neben den schriftlichen Prüfungsfächern Navigation, Schifffahrtsrecht und Wetterkunde gibt es das mündliche Prüfungsfach "Handhabung von Yachten". In dieser fachübergreifenden Prüfung sollen die Bewerberinnen und Bewerber nachweisen, dass sie die Kompetenz besitzen, eine Yacht in weltweiter Fahrt unter allen Bedingungen sicher zu führen. "Keine Angst vor der Prüfung" titelt Christoph Wand seinen entsprechenden Beitrag - ein Titel, der für das gesamte Lehrbuch stehen könnte. Denn die Autoren führen den Leser behutsam, konsequent und verständlich an alle Prüfungsthemen heran - ihre Tätigkeit an der Hochschule kommt ihnen dabei zugute. , Zünd- & Glühanlagen > Autoteile & Zubehör , Auflage: Nachdruck, Erscheinungsjahr: 200609, Produktform: Leinen, Autoren: Damm, Klaus~Irminger, Peter~Schultz, Harald~Wand, Christoph, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 256, Abbildungen: Ca. 275 meist farb. Abb., ca. 11 Taf., Keyword: lehrbuch shs; shs prüfungsvorbereitung; sporthochseeschifferschein lehrbuch, Fachschema: Schifffahrt / Sportschiffahrt~Sportboot~Sportschifffahrt, Fachkategorie: Bootfahren: Sport und Freizeit, Bildungszweck: für die Erwachsenenbildung~Lehrbuch, Skript~Prüfungstrainingsmaterial, Thema: Optimieren, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schiffe & Boote: Führerscheine und Bescheinigungen, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing, Länge: 236, Breite: 199, Höhe: 22, Gewicht: 860, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie funktioniert die Verrechnungssteuer?
Die Verrechnungssteuer ist eine Quellensteuer, die auf bestimmte Kapitalerträge wie Zinsen, Dividenden und Lizenzgebühren erhoben wird. Sie wird direkt an der Quelle abgezogen, bevor der Empfänger die Zahlung erhält. In der Regel beträgt der Steuersatz 35%, kann aber je nach Abkommen zwischen den Ländern variieren. Die Verrechnungssteuer dient dazu, sicherzustellen, dass die Steuern auf Kapitalerträge auch tatsächlich bezahlt werden, insbesondere bei ausländischen Empfängern. Steuerpflichtige können die Verrechnungssteuer in ihrer Steuererklärung geltend machen, um eine Doppelbesteuerung zu vermeiden. **
-
Auf was wird Verrechnungssteuer erhoben?
Die Verrechnungssteuer wird in der Regel auf Zinserträge, Dividenden und bestimmte andere Kapitaleinkünfte erhoben. Sie dient dazu, sicherzustellen, dass Steuern auf Kapitaleinkünfte auch tatsächlich entrichtet werden, insbesondere wenn der Steuerpflichtige im Ausland ansässig ist. Die Verrechnungssteuer wird von den Finanzinstituten direkt an die Steuerbehörden abgeführt und kann unter bestimmten Voraussetzungen auf die Einkommensteuer angerechnet werden. Es ist wichtig, die Regelungen zur Verrechnungssteuer im jeweiligen Land zu kennen, da sie je nach Land unterschiedlich sein können. **
-
Wann wird die Verrechnungssteuer abgezogen?
Die Verrechnungssteuer wird in der Regel abgezogen, wenn Kapitalerträge wie Zinsen, Dividenden oder auch Lotteriegewinne ausgezahlt werden. Dieser Steuerabzug erfolgt direkt durch die auszahlende Stelle, wie beispielsweise die Bank oder die Lotteriegesellschaft. Der abgezogene Betrag wird dann an das zuständige Finanzamt überwiesen. In der Regel beträgt die Verrechnungssteuer einen festen Prozentsatz des Kapitalertrags. Steuerpflichtige können unter bestimmten Voraussetzungen eine Rückerstattung der Verrechnungssteuer beantragen. **
-
Ist die Verrechnungssteuer eine indirekte Steuer?
Ist die Verrechnungssteuer eine indirekte Steuer? Die Verrechnungssteuer ist eine direkte Steuer, die auf Kapitalerträge wie Zinsen und Dividenden erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut abgezogen und an die Steuerbehörden weitergeleitet. Im Gegensatz dazu sind indirekte Steuern wie die Mehrwertsteuer oder die Verbrauchssteuer auf den Verkauf von Waren und Dienstleistungen erhoben. Die Verrechnungssteuer zielt darauf ab, die Steuerhinterziehung bei Kapitaleinkünften zu verhindern und die Steuerehrlichkeit zu fördern. **

Wie bekomme ich die Verrechnungssteuer zurück?
Um die Verrechnungssteuer zurückzubekommen, musst du in der Regel eine Steuererklärung einreichen. Dabei musst du angeben, dass du die Verrechnungssteuer zurückfordern möchtest. Es ist wichtig, alle erforderlichen Unterlagen wie Belege und Bescheinigungen beizufügen. Die Verrechnungssteuer wird dann von deiner Steuerschuld abgezogen oder dir zurückerstattet, je nachdem, ob du zu viel Steuern gezahlt hast. Es empfiehlt sich, sich bei Unklarheiten an einen Steuerberater oder das zuständige Finanzamt zu wenden. **
Wann bekommt man die Verrechnungssteuer zurück?
Die Verrechnungssteuer kann unter bestimmten Voraussetzungen zurückgefordert werden. Dies ist in der Regel der Fall, wenn man als Steuerpflichtiger in einem Doppelbesteuerungsabkommen mit dem betreffenden Land lebt. Zudem muss man die entsprechenden Antragsformulare ausfüllen und einreichen. Die Rückerstattung erfolgt dann in der Regel nach Prüfung des Antrags durch die zuständigen Behörden. Es ist wichtig, die Fristen für die Antragsstellung zu beachten, da eine verspätete Einreichung dazu führen kann, dass die Verrechnungssteuer nicht erstattet wird. **
Top-Angebote
Produkte zum Begriff Verrechnungssteuer:
-
Rückerstattung der Verrechnungssteuer, Fachbücher von Stefan Oesterhelt, Oliver OppligerDieses Buch stellt die aktuellen Entwicklungen in Rechtsprechung, Gesetzgebung und Verwaltungspraxis zur Rückerstattung der Verrechnungssteuer übersichtlich und mit vielen Fallbeispielen dar. Es basiert auf der Zusammenstellung und Präsentation der Autoren am jährlichen St. Galler Seminar für Internationales Steuerrecht, die sich zur Referenz zum Thema entwickelt haben. Die mit vielen Beispielen und Grafiken angereicherten Ausführungen ermöglichen eine breite Anwendung für konkrete Fragen und Situationen und sind für die Praxis unentbehrlich geworden. Für die Buchpublikation wurden die Fallbeispiele der Jahre 2017 bis 2023 aufgearbeitet und an den neuesten Stand der Rechtslage und der Verwaltungspraxis angepasst. Die Anordnung nach thematischen Gesichtspunkten und die ausführlichen Erläuterungen erleichtern das Auffinden konkreter Sachverhalte und deren Einordnung.170,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückerstattung der Verrechnungssteuer, Gebundene Ausgabe von Stefan Oesterhelt,Oliver Oppliger, Stämpfli Verlag AG, 978-3-7272-3558-0Rückerstattung Der Verrechnungssteuer, Gebundene Ausgabe Von Stefan Oesterhelt,oliver Oppliger, Stämpfli Verlag Ag, 978-3-7272-3558-0, Seitenanzahl: 338170,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Missbrauchsfälle bei der Rückerstattung der Verrechnungssteuer, Taschenbuch von Josiane Weder, Stämpfli Verlag AG, 978-3-7272-2818-6Missbrauchsfälle Bei Der Rückerstattung Der Verrechnungssteuer, Taschenbuch Von Josiane Weder, Stämpfli Verlag Ag, 978-3-7272-2818-6, Seitenanzahl: 378160,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Damm, Klaus: SporthochseeschifferscheinSporthochseeschifferschein , Der Sporthochseeschifferschein ist der freiwillige amtliche Befähigungsnachweis zum Führen einer Yacht in der weltweiten Fahrt auf allen Meeren. Das Lehrbuch "Sporthochseeschifferschein" bietet den gesamten Lehr- und Prüfungsstoff für die schriftliche, mündliche und praktische Prüfung Als Autoren der zentralen Themenbereiche konnten Professoren an den Hochschulen für Nautik in Bremen und Elsfleth gewonnen werden: . Christoph Wand für die terrestrische und astronomische Navigation . Klaus Damm für die elektronische Navigation . Peter Irminger als Fachmann für das Schifffahrtsrecht . Harald Schultz zeichnet wie bei dem Vorgängerbuch für das Thema Wetterkunde verantwortlich. Zahlreiche Übungsaufgaben vertiefen den Lehrstoff, und die Lösungen im Anhang ermöglichen eine Kontrolle des erworbenen Wissens. Neben den schriftlichen Prüfungsfächern Navigation, Schifffahrtsrecht und Wetterkunde gibt es das mündliche Prüfungsfach "Handhabung von Yachten". In dieser fachübergreifenden Prüfung sollen die Bewerberinnen und Bewerber nachweisen, dass sie die Kompetenz besitzen, eine Yacht in weltweiter Fahrt unter allen Bedingungen sicher zu führen. "Keine Angst vor der Prüfung" titelt Christoph Wand seinen entsprechenden Beitrag - ein Titel, der für das gesamte Lehrbuch stehen könnte. Denn die Autoren führen den Leser behutsam, konsequent und verständlich an alle Prüfungsthemen heran - ihre Tätigkeit an der Hochschule kommt ihnen dabei zugute. , Zünd- & Glühanlagen > Autoteile & Zubehör , Auflage: Nachdruck, Erscheinungsjahr: 200609, Produktform: Leinen, Autoren: Damm, Klaus~Irminger, Peter~Schultz, Harald~Wand, Christoph, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 256, Abbildungen: Ca. 275 meist farb. Abb., ca. 11 Taf., Keyword: lehrbuch shs; shs prüfungsvorbereitung; sporthochseeschifferschein lehrbuch, Fachschema: Schifffahrt / Sportschiffahrt~Sportboot~Sportschifffahrt, Fachkategorie: Bootfahren: Sport und Freizeit, Bildungszweck: für die Erwachsenenbildung~Lehrbuch, Skript~Prüfungstrainingsmaterial, Thema: Optimieren, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schiffe & Boote: Führerscheine und Bescheinigungen, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing, Länge: 236, Breite: 199, Höhe: 22, Gewicht: 860, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gibt es Verrechnungssteuer?
Die Verrechnungssteuer wird in der Regel auf Zinsen und Dividenden erhoben, die von einer in der Schweiz ansässigen Person an eine andere Person gezahlt werden. Sie wird auch auf bestimmte Versicherungsleistungen und Lotteriegewinne erhoben. Die Verrechnungssteuer wird direkt an der Quelle abgezogen, bevor die Zahlung an den Empfänger erfolgt. Es gibt jedoch Ausnahmen und Befreiungen von der Verrechnungssteuer, je nach den spezifischen Umständen und Vereinbarungen zwischen den Ländern. In der Schweiz wird die Verrechnungssteuer von den Finanzinstituten eingezogen und an die Steuerbehörden abgeführt. **
-
Warum gibt es Verrechnungssteuer?
Die Verrechnungssteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Lotteriegewinne erhoben wird. Sie dient dazu, sicherzustellen, dass Steuern auf diese Einkünfte auch tatsächlich bezahlt werden, da Kapitalerträge oft schwer zu überwachen sind. Zudem soll die Verrechnungssteuer verhindern, dass Steuerpflichtige Kapitalerträge nicht oder unvollständig in ihrer Steuererklärung angeben. Durch die Verrechnungssteuer wird somit die Steuerehrlichkeit gefördert und Steuerhinterziehung erschwert. Letztendlich trägt die Verrechnungssteuer somit zur gerechten Verteilung der Steuerlast bei. **
-
Wie funktioniert die Verrechnungssteuer?
Die Verrechnungssteuer ist eine Quellensteuer, die auf bestimmte Kapitalerträge wie Zinsen, Dividenden und Lizenzgebühren erhoben wird. Sie wird direkt an der Quelle abgezogen, bevor der Empfänger die Zahlung erhält. In der Regel beträgt der Steuersatz 35%, kann aber je nach Abkommen zwischen den Ländern variieren. Die Verrechnungssteuer dient dazu, sicherzustellen, dass die Steuern auf Kapitalerträge auch tatsächlich bezahlt werden, insbesondere bei ausländischen Empfängern. Steuerpflichtige können die Verrechnungssteuer in ihrer Steuererklärung geltend machen, um eine Doppelbesteuerung zu vermeiden. **
-
Auf was wird Verrechnungssteuer erhoben?
Die Verrechnungssteuer wird in der Regel auf Zinserträge, Dividenden und bestimmte andere Kapitaleinkünfte erhoben. Sie dient dazu, sicherzustellen, dass Steuern auf Kapitaleinkünfte auch tatsächlich entrichtet werden, insbesondere wenn der Steuerpflichtige im Ausland ansässig ist. Die Verrechnungssteuer wird von den Finanzinstituten direkt an die Steuerbehörden abgeführt und kann unter bestimmten Voraussetzungen auf die Einkommensteuer angerechnet werden. Es ist wichtig, die Regelungen zur Verrechnungssteuer im jeweiligen Land zu kennen, da sie je nach Land unterschiedlich sein können. **
Ähnliche Suchbegriffe für Verrechnungssteuer
-
Die Kosten der Überquerung: Die Tötung von Wildtieren auf der Straße im Nilgiri-Hochland, Taschenbuch von Arockianathan Samson,Kesavan Rishi, VerlagDie Kosten Der Überquerung: Die Tötung Von Wildtieren Auf Der Straße Im Nilgiri-hochland, Taschenbuch Von Arockianathan Samson,kesavan Rishi, Verlag Unser Wissen, 978-620-9-97381-9, Seitenanzahl: 6448,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
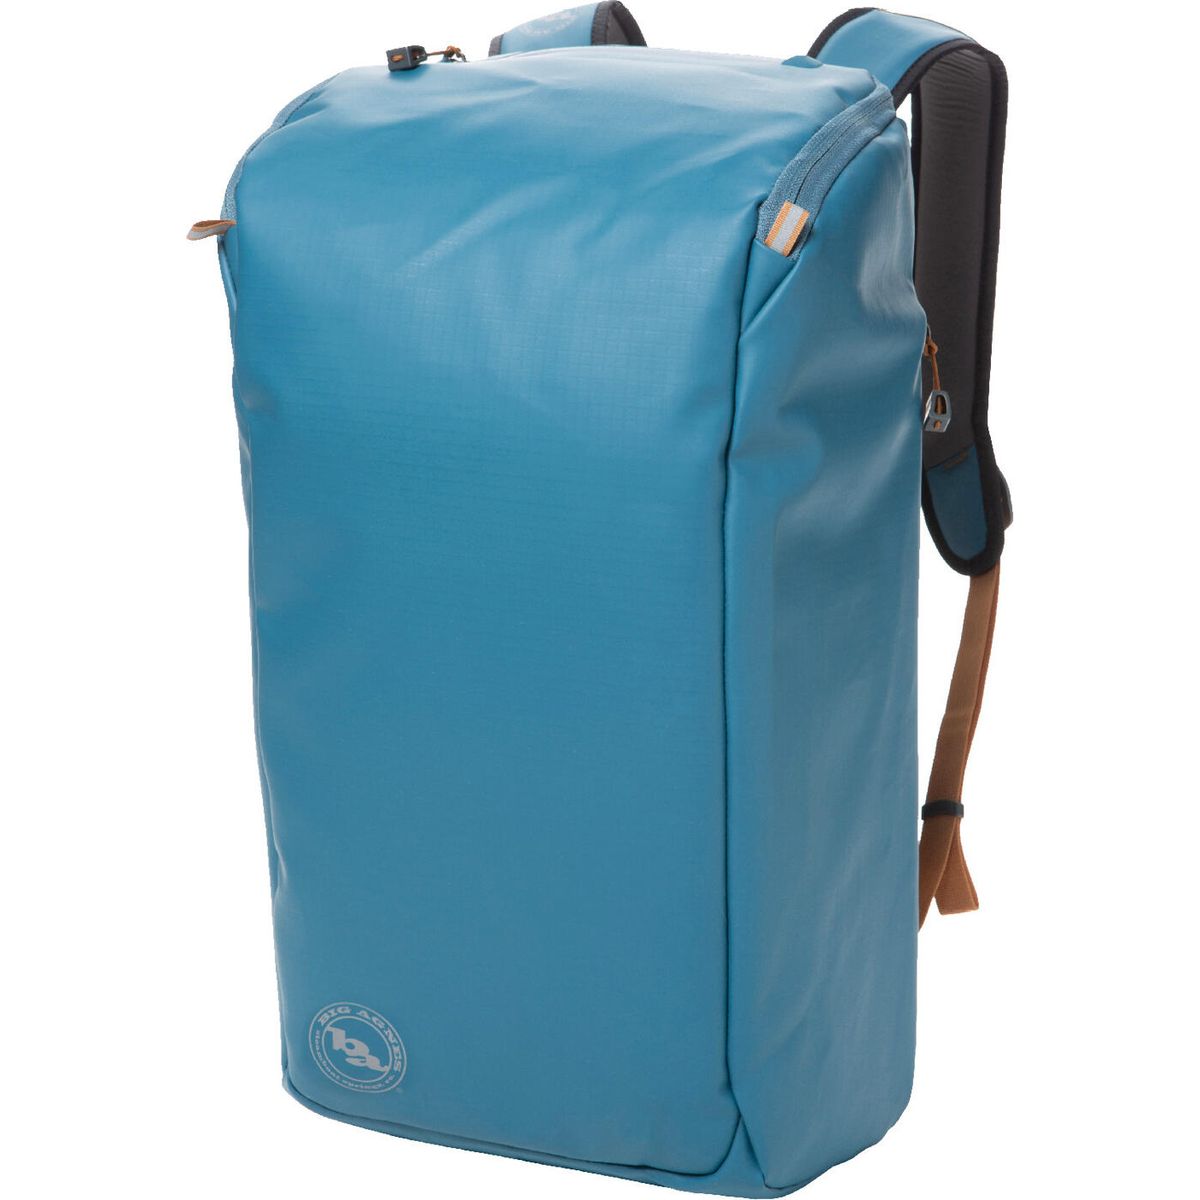
Big Agnes Causeway 28L tapestry BPCW2825-471-OSDer Causeway 28L von Big Agnes ist der ideale Begleiter für alle, die einen vielseitigen und robusten Rucksack für den urbanen Alltag, die Arbeit oder Freizeitaktivitäten suchen. Mit einem großzügigen Volumen von 28 Litern bietet dieser Rucksack ausreichend Platz für all Ihre wichtigen Utensilien. Das von oben zu beladende Hauptfach ermöglicht ein einfaches Packen, während das strapazierfähige, recycelte Gewebe mit wasserdichter TPU-Beschichtung dafür sorgt, dass Ihre Sachen auch bei schlechtem Wetter trocken bleiben. Ein besonderes Highlight ist das gepolsterte Laptop-Fach, das sowohl von innen als auch von außen zugänglich ist und Platz für einen 16-Zoll-Laptop bietet. Die bequemen, gepolsterten Schultergurte und die Rückenplatte sorgen in Kombination mit dem verstellbaren Brustgurt für einen angenehmen Tragekomfort während Ihrer gesamten Reise. Zusätzlich bietet der Rucksack eine Außentasche mit Reißverschluss auf dem Deckel für den schnellen Zugriff und eine verdeckte Reißverschlusstasche an der Seite für zusätzliche Sicherheit. Im Inneren finden Sie eine gut durchdachte Organisation mit einer Mesh-Deckeltasche, einer Wasserflaschenschlaufe und mehreren Organisationstaschen, die das Verstauen von Schlüsseln, Tablets und Akten erleichtern. Die durchgehende Rückwandhülse macht den Rucksack kompatibel mit Rollkoffergriffen, ideal für Vielreisende. Reflektierende Akzente erhöhen die Sichtbarkeit im städtischen Pendlerverkehr und tragen so zu Ihrer Sicherheit bei. Produktdetails Konstruktion: Toploader Optimal für: Reisen Alltag Arbeit Freizeit Tragesystem: Durchsteckhülle für Trolleygriff Taschen & Fächer: Aussentasche im Deckel Innentasche im Deckel 1 Seitentaschen Gurte: Gepolsterter Schultergurt Anpassbarer Brustgurt Features: Reflektierende Elemente Wasserdicht Wasserabweisend Strapazierfähiges, abriebfestes, recyceltes Gewebe mit wasserdichter TPU-Beschichtung Von oben zu beladendes Hauptfach und strapazierfähiger Tragegriff Gepolstertes Laptop-Fach für 16"-Laptop, das von innen und außen zugänglich ist Bequeme, gepolsterte Schultergurte und Rückenplatte sowie ein verstellbarer Brustgurt sichern den Rucksack bequem während der gesamten Fahrt Außentasche mit Reißverschluss auf dem Deckel für den schnellen Zugriff auf Gegenstände und eine verdeckte Reißverschlusstasche an der Seite Innenausstattung mit Mesh-Deckeltasche, Wasserflaschenschlaufe, mehreren Organisationstaschen, Schlüsselhaken und zwei weichen Taschen für Laptop, Tablet und Akten Durchgehende Rückwandhülse für die Kompatibilität mit dem Rollkoffergriff Reflektierende Akzente sorgen für Sichtbarkeit im städtischen Pendlerverkehr Außenhaut: Recyceltes 600D-Polyester-Ripstop mit wasserdichter TPU-Beschichtung Futter: Recycelter 70d-Polyester-Taft mit einer wasserabweisenden Beschichtung ohne absichtlich zugesetzte PFAS Volumen: 28 Liter Materialien: Futter: recycelter 70d-polyester-taft mit einer wasserabweisenden beschichtung ohne absichtlich zugesetzte pfas163,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird die Verrechnungssteuer abgezogen?
Die Verrechnungssteuer wird in der Regel abgezogen, wenn Kapitalerträge wie Zinsen, Dividenden oder auch Lotteriegewinne ausgezahlt werden. Dieser Steuerabzug erfolgt direkt durch die auszahlende Stelle, wie beispielsweise die Bank oder die Lotteriegesellschaft. Der abgezogene Betrag wird dann an das zuständige Finanzamt überwiesen. In der Regel beträgt die Verrechnungssteuer einen festen Prozentsatz des Kapitalertrags. Steuerpflichtige können unter bestimmten Voraussetzungen eine Rückerstattung der Verrechnungssteuer beantragen. **
-
Ist die Verrechnungssteuer eine indirekte Steuer?
Ist die Verrechnungssteuer eine indirekte Steuer? Die Verrechnungssteuer ist eine direkte Steuer, die auf Kapitalerträge wie Zinsen und Dividenden erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut abgezogen und an die Steuerbehörden weitergeleitet. Im Gegensatz dazu sind indirekte Steuern wie die Mehrwertsteuer oder die Verbrauchssteuer auf den Verkauf von Waren und Dienstleistungen erhoben. Die Verrechnungssteuer zielt darauf ab, die Steuerhinterziehung bei Kapitaleinkünften zu verhindern und die Steuerehrlichkeit zu fördern. **
-
Wie bekomme ich die Verrechnungssteuer zurück?
Um die Verrechnungssteuer zurückzubekommen, musst du in der Regel eine Steuererklärung einreichen. Dabei musst du angeben, dass du die Verrechnungssteuer zurückfordern möchtest. Es ist wichtig, alle erforderlichen Unterlagen wie Belege und Bescheinigungen beizufügen. Die Verrechnungssteuer wird dann von deiner Steuerschuld abgezogen oder dir zurückerstattet, je nachdem, ob du zu viel Steuern gezahlt hast. Es empfiehlt sich, sich bei Unklarheiten an einen Steuerberater oder das zuständige Finanzamt zu wenden. **
-
Wann bekommt man die Verrechnungssteuer zurück?
Die Verrechnungssteuer kann unter bestimmten Voraussetzungen zurückgefordert werden. Dies ist in der Regel der Fall, wenn man als Steuerpflichtiger in einem Doppelbesteuerungsabkommen mit dem betreffenden Land lebt. Zudem muss man die entsprechenden Antragsformulare ausfüllen und einreichen. Die Rückerstattung erfolgt dann in der Regel nach Prüfung des Antrags durch die zuständigen Behörden. Es ist wichtig, die Fristen für die Antragsstellung zu beachten, da eine verspätete Einreichung dazu führen kann, dass die Verrechnungssteuer nicht erstattet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.